

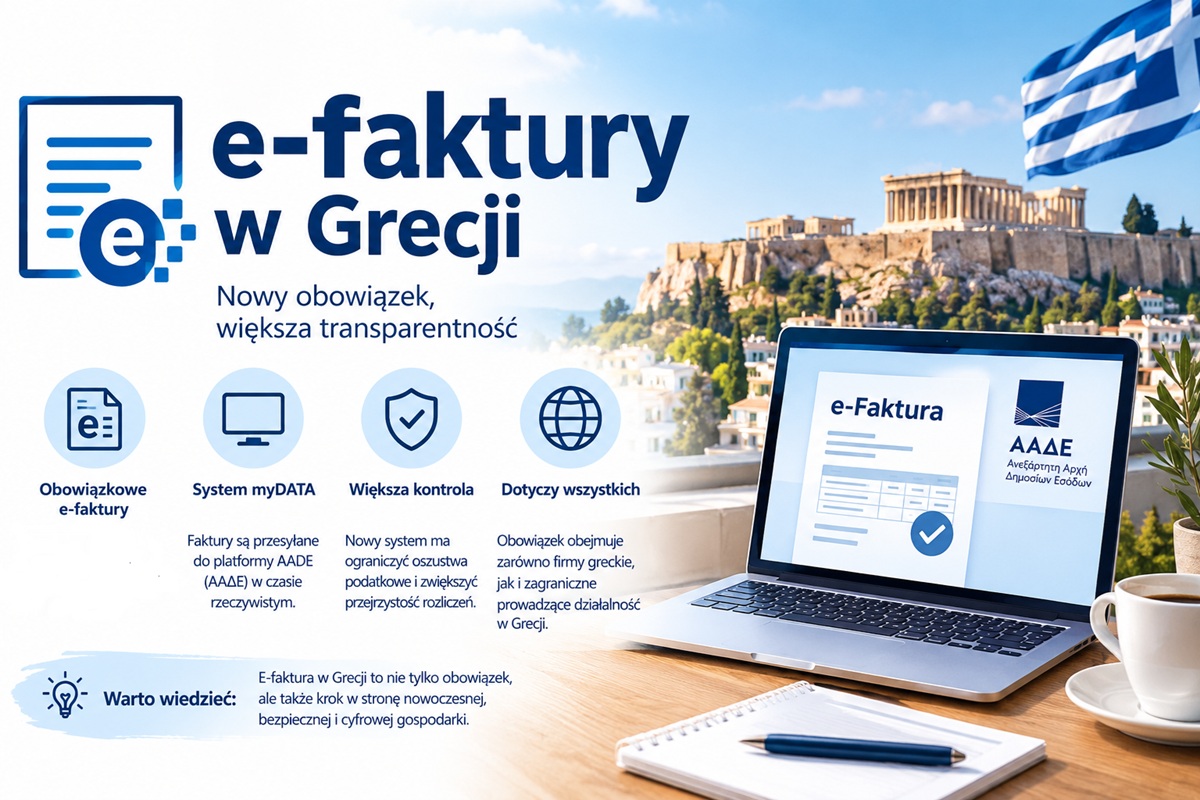
Od 1 października 2026 roku obowiązek elektronicznego fakturowania obejmie w Grecji mniejsze firmy, osoby prowadzące jednoosobową działalność oraz przedstawicieli wolnych zawodów. Będzie to drugi etap wdrażania nowych przepisów, które mają ograniczyć liczbę ręcznych czynności, usprawnić księgowość i umożliwić administracji podatkowej bieżące monitorowanie transakcji.
Pierwszy etap rozpoczął się 2 marca 2026 roku i objął przedsiębiorstwa, których przychody brutto za rok podatkowy 2023 przekroczyły milion euro. Od początku października do systemu będą musiały przystąpić pozostałe podmioty prowadzące działalność gospodarczą w Grecji, niezależnie od wysokości osiąganych przychodów.
Dla tysięcy małych przedsiębiorców oznacza to zmianę dotychczasowego sposobu wystawiania i przekazywania faktur.
Jak będzie wystawiana faktura elektroniczna?
Przedsiębiorca będzie mógł spełnić nowy obowiązek na dwa podstawowe sposoby:
- za pośrednictwem certyfikowanego dostawcy usług elektronicznego fakturowania;
- przy użyciu bezpłatnej aplikacji timologio, udostępnionej przez grecki Niezależny Urząd Dochodów Publicznych – AADE.
Osoby prowadzące działalność głównie za pomocą telefonu lub tabletu będą mogły korzystać z aplikacji mobilnej myDATAapp. Jest ona mobilnym odpowiednikiem rozwiązania timologio i również umożliwia wystawianie oraz przesyłanie wymaganych dokumentów.
Po wystawieniu faktury jej dane zostaną automatycznie przekazane do platformy myDATA. Dokument otrzyma następnie MARK – unikalny numer rejestracyjny nadawany przez system greckiej administracji podatkowej.
Automatyczne przesyłanie informacji ma ograniczyć liczbę błędów, zmniejszyć zakres ręcznego wprowadzania danych oraz usprawnić obsługę księgową. AADE będzie natomiast otrzymywać informacje o przeprowadzonych transakcjach bezpośrednio po wystawieniu dokumentu.
Zwykły program księgowy może nie wystarczyć
AADE podkreśla, że samo wystawienie faktury w używanym przez przedsiębiorstwo programie księgowym lub systemie ERP nie oznacza jeszcze spełnienia obowiązku elektronicznego fakturowania.
Akceptowanymi sposobami wystawiania e-faktur są:
- usługi certyfikowanego dostawcy elektronicznego fakturowania;
- aplikacja timologio;
- aplikacja mobilna myDATAapp.
Przedsiębiorca korzystający z programu ERP powinien zatem sprawdzić, czy system współpracuje z uprawnionym dostawcą i realizuje wszystkie wymogi dotyczące uwierzytelnienia oraz przekazania faktury. Samo przesłanie danych z programu księgowego do myDATA może nie być wystarczające.
Kogo obejmie drugi etap?
Od 1 października 2026 roku obowiązek obejmie przedsiębiorstwa, które nie zostały objęte pierwszym etapem. Będą to przede wszystkim:
- małe i średnie firmy;
- jednoosobowe działalności gospodarcze;
- osoby samozatrudnione;
- przedstawiciele wolnych zawodów;
- pozostałe podmioty prowadzące działalność gospodarczą w Grecji.
W praktyce zmiany obejmą znaczną część greckiego rynku, w tym księgowych, prawników, inżynierów, lekarzy prowadzących prywatne gabinety, właścicieli niewielkich sklepów, usługodawców i rzemieślników.
Jakich transakcji dotyczy obowiązek?
Obowiązkowe elektroniczne fakturowanie będzie stosowane przede wszystkim do:
- krajowych transakcji pomiędzy przedsiębiorstwami, czyli B2B;
- transakcji związanych z zamówieniami publicznymi i wydatkami jednostek administracji publicznej;
- sprzedaży towarów i świadczenia usług na rzecz firm z państw spoza Unii Europejskiej.
W przypadku transakcji z przedsiębiorstwami z innych krajów członkowskich Unii Europejskiej wystawienie e-faktury w tym systemie pozostaje na razie dobrowolne.
Jeżeli zagraniczny kontrahent nie ma możliwości odebrania faktury w przewidzianym elektronicznym formacie, grecki przedsiębiorca może przekazać mu dokument w inny dozwolony sposób. Nie zwalnia go to jednak z obowiązku prawidłowego zarejestrowania danych zgodnie z greckimi przepisami.
W transakcjach krajowych odbiorca będący przedsiębiorcą ma obowiązek zaakceptować fakturę w formie elektronicznej.
Okres przejściowy do końca 2026 roku
Chociaż drugi etap rozpocznie się 1 października, przewidziano okres przejściowy trwający do 31 grudnia 2026 roku. W tym czasie firmy będą mogły stopniowo dostosowywać swoje systemy i – po spełnieniu określonych warunków – równolegle stosować inne dozwolone sposoby wystawiania oraz przekazywania dokumentów.
Skorzystanie z okresu przejściowego nie będzie jednak automatyczne. Najpóźniej 1 października 2026 roku przedsiębiorstwo powinno:
- złożyć deklarację rozpoczęcia elektronicznego wystawiania dokumentów, jeżeli korzysta z certyfikowanego dostawcy;
- albo zgłosić rozpoczęcie korzystania z aplikacji timologio.
Oznacza to, że okres od października do grudnia nie jest przesunięciem daty wejścia obowiązku w życie. Stanowi jedynie czas na stopniowe wdrożenie systemu dla firm, które terminowo dokonają wymaganego zgłoszenia.
Od 1 stycznia 2027 roku równoległe korzystanie ze starszych sposobów wystawiania faktur nie będzie już możliwe na zasadach przewidzianych dla okresu przejściowego.
Co powinni zrobić przedsiębiorcy?
Firmy i osoby samozatrudnione nie powinny odkładać przygotowań do ostatnich dni września. W pierwszej kolejności warto skontaktować się z księgowym i sprawdzić, czy obecnie używane oprogramowanie spełnia wymagania AADE.
Przedsiębiorca powinien zdecydować, czy będzie korzystać z:
- bezpłatnego systemu timologio;
- aplikacji myDATAapp;
- usług certyfikowanego dostawcy;
- rozwiązania zintegrowanego z dotychczasowym systemem księgowym lub handlowym za pośrednictwem uprawnionego dostawcy.
Należy również przeszkolić osoby odpowiedzialne za wystawianie dokumentów, sprawdzić poprawność danych kontrahentów oraz przeprowadzić testy przesyłania faktur do myDATA.
Warto pamiętać, że zgodnie z informacjami AADE niewystawienie obowiązkowej faktury elektronicznej będzie traktowane tak samo jak niewystawienie faktury. Może więc skutkować sankcjami przewidzianymi w greckich przepisach podatkowych.
Nowy system ma docelowo uprościć rozliczenia i ograniczyć błędy, jednak jego prawidłowe wdrożenie wymaga wcześniejszego przygotowania. Dla małych firm i osób samozatrudnionych szczególnie istotne są dwa terminy: 1 października 2026 roku, kiedy rozpoczyna się drugi etap, oraz 31 grudnia 2026 roku, kiedy kończy się okres przejściowy.
Źródło: Niezależny Urząd Dochodów Publicznych – AADE